Visar inlägg som sorterats efter relevans för sökningen Trine. Sortera efter datum Visa alla inlägg

torsdag 19 december 2019

Trine vs Lendify


I det förra inlägget fick jag i en kommentar frågan hur jag ser på Trine kontra att investera i p2p-lån så som Lendify och i detta inlägg ska jag försöka svara på det.

Det de har gemensamt är att man får ränta på lånet, annars är det ganska stora skillnader i vad man investerar i.

Trine
Trine är ett svenskt företag som förmedlar lån till företag i utvecklingsländer vars affärsidé är försäljning och installation av solceller. Förväntad avkastning är ofta 6-8% för ett lån. Räntan som företaget får betala på lånet är högre än så eftersom Trine som förmedlar förstås har ett visst påslag.

Det kan låta som ett dyrt lån men man får då komma ihåg att kapitalmarknaden i t ex Afrika inte fungerar som i Sverige där det är jämförelsevis enkelt att få lån och dessutom till nästan ingen ränta alls. I Afrika är det dels svårt att få lån och får man det kan räntan mycket väl vara 20%. Ett lån via Trine är alltså en bra deal för företagen.

Användningsområdet för solcellerna är också annorlunda mot i Sverige. I Sverige används det ofta som komplement medans det i Trines fall kan innebära att man för första gången får tillgång till elektricitet eller mer troligt så ersätter det fotogen. Fotogen är dyrt, dåligt för miljön (CO2) och hälsofarligt (jämförbart med rökning).

Att investera i Trine går alltså att motivera på andra sätt än de rent ekonomiska. Själv ser jag det som ett mellanting mellan välgörenhet och investering och bryr mig alltså inte så mycket om något lån inte skulle bli helt återbetalt.

Det har dock inte inträffat än och default rate är låga 1,3% för lånen i skrivande stund.

För att sprida riskerna bör man sprida ut investeringarna och sätta mindre summor i många olika lån till olika företag. En nackdel är att det tar ganska lång tid att bygga en "lånportfölj", jag har investerat i Trine ett år nu och kommit upp i 19 olika lån till 10 olika företag.

Namnet Trine kommer förövrigt från att Trine = tre. Tre som i "triple impact investing", dvs en investering ska inte bara ge "profit" utan det ska vara tre "p" - People, Planet, Profit.

Vill du själv testa att investera i Trine kan du använda följande länk så får både du och jag 10 euro att investera för. Minsta investering är 25 euro.

Lendify
Lendify är ett svenskt företag som erbjuder lån till privatpersoner. Förväntad avkastning uppges till cirka 6%. Lendify och liknande företag hävdar att deras genomsnittslåntagare har en ordnad ekonomi - runt 40 år, tjänar 30 000 kronor i månaden, många äger sitt boende osv. Det spelar dock inte så stor roll, för koll på sin ekonomi har de uppenbarligen inte. Annars skulle de ju inte behöva ta dyra lån via Lendify.

Kreditförlusterna uppges dock ligga mellan 1-2%. En fördel är också att man vid en investering på minst 10 000 kronor kan välja autoinvest och på så sätt få spridning mellan 40 olika lån.

Sammanfattning
Att jag har valt Trine beror delvis på andra faktorer än de rent ekonomiska, avkastningen blir alltså inte så viktig för mig.

Lendify tycker jag har lite för låg avkastning för att vara intressant. 6% innebär drygt 4% efter skatt. Som jag har förstått det har avkastningen också sjunkit något under 6% de senaste åren så man kan kanske snarare räkna med 3,5%. Minus eventuella kreditförluster.

Som alternativ tycker jag högräntefonder och preffar eller D-aktier ser mer intressant ut. Två populära högräntefonder är IKC avkastningsfond och Spiltan Högräntefond. Svårt att hitta köpvärda preffar just nu men t ex Volati Pref tycker jag ser ok ut.


söndag 10 februari 2019

Första obetalda lånen i Trine

Solenergi i aktion. Bild från Trine.


Som jag skrivit tidigare har jag sedan december 2018 ambitionen att investera en mindre summa i alla nya lån som dyker upp på Trine. Det har hittills blivit 4 stycken och jag räknar med cirka 20 nya lån under 2019.

Nu har det dykt upp en mindre rolig nyhet på Trine och det är att ett företag (NewLight Africa) för första gången inte kommer klara av att betala tillbaka lånet. För mig kom det inte så oväntat då jag tidigare läst lite rykten om det. Trine hade också tidigare en text på sin sida där det stod att investerare hittills har förlorat 0 euro, den försvann utan kommentarer för några månader sen...

Nu går i alla fall Trine ut med information om vad som hänt vilket är bra, om än lite sent. NewLight Africa har gått i konkurs och nu följer rättsliga åtgärder för att försöka få tillbaka de utlånade pengarna. Enligt Trine är det dock "högst osannolikt" att investerare kommer få tillbaka några pengar.

Eftersom Trine är lite av ett mellanting av investering och välgörenhet så kan investerare i alla fall trösta sig med att projektet de investerade i har blivit genomfört. 27 900 personer har fått tillgång till solenergi och CO2 har minskat med cirka 1 300 ton.

Det här är egentligen inget konstigt och en risk man tar när man investerar i Trine eller för all del andra typer av lån. Kan tjäna som en viktig påminnelse om att sprida riskerna och hellre gå in med små summor i många lån än stora summor i ett fåtal lån. Med  t ex 25 olika lån skulle ett lån som inte betalas motsvara ett tapp på 4%, kännbart men ingen katastrof.

Trine säger sig också numera vara mer nogräknade med till vilka de ger lån. Får hoppas att det stämmer.

Jag har inte investerat i NewLight Africa så detta påverkar inte mig. Det påverkar för närvarande inte heller mitt beslut om att sätta in en mindre summa i alla nya Trine-lån, jag kommer investera i mitt femte lån inom kort.

söndag 24 februari 2019

Trine-lån #6


Har investerat i mitt sjätte Trine-lån, denna gång till Pawame som har sin verksamhet i Kenya. Beräknad ränta är 6,25% (8,25% på belopp över 1000 euro) över tre år.

Eftersom det är ett amorterande lån är dock den effektiva avkastningen 3,66% vilket Trine nu har börjat redovisa på ett tydligare sätt än förut:


Jag försöker sedan december 2018 sätta en mindre summa i varje nytt lån, i de första lånen satte jag lite mer men har nu landat i 100 euro i varje nytt lån. Totalt är det hittills 900 euro utspritt över sex lån och fem olika företag.

Trine finansierar lån till företag som säljer solpaneler i utvecklingsländer. Risken är att betrakta som ganska hög och nyligen hände det för första gången att ett företag inte kunde betala tillbaka lånet. Läs mer om det i detta inlägg. Väljer man att investera i Trine är det därför viktigt att sprida risken med många små lån till olika företag.

Just det här lånet tycker jag dock ser lite säkrare ut än normalt och skulle gärna lagt in mer än 100 euro om det inte redan blivit lite väl mycket till Trine. Det är ju pengar som jag investerar utöver mitt "vanliga" sparande i aktier och fonder och det har redan blivit 900 euro på 2,5 månader, betydligt mer än jag tänkt från början. Man vet inte hur ofta nya Trine-lån dyker upp så det är bäst att passa på när de väl gör det tänker jag. Därför blir det lite mer investerat i Trine nu i början.

Varför jag tycker att lånet ser attraktivt ut är dels att Pawame har ett bra track record (det är deras femte lån och de har betalat tillbaka de övriga fyra i tid) och dels att lånet också backas av Sida. Skulle Pawame inte kunna betala tillbaka får man ändå tillbaka 60% av investerat belopp från Sida.

Lånet lades ut på Trine 2019-02-19 och är redan drygt 70% finansierat.

Från och med april ska det om allt går som det ska börja komma in ränta och återbetalning på kontot, utbetalningsplanen ser just nu ut så här:


Vill du själv testa att investera i Trine kan du använda följande länk så får både du och jag 10 euro att investera för. Minsta investering är 25 euro.

lördag 4 oktober 2025

Utdelning från Trine varje månad


Jag har länge gillat Trine som en alternativ investeringsplattform. I korta drag går det ut på att finansiera lån till solenergiprojekt i utvecklingsländer. Löptiden är vanligen 5-7 år och räntan 5-8%.

För någon månad sedan införde Trine en förändring som gör att det av någon anledning inte länge går att ha pengar innestående på sitt konto hos Trine i mer än en månad. Sedan måste de antingen tas ut eller återinvesteras i nya lån.

Tidigare kunde man vänta några månader tills det hade ackumulerats en lite större summa och sedan investera den i ett nytt lån men det går alltså inte längre. Man kan välja att Trine automatiskt återinvesterar det som finns på kontot varje månad men då tappar man ju lite kontrollen över vad man investerar i.

Jag valde därför alternativet att få utbetalning varje månad så nu kommer det in en slant från Trine varje månad på bankkontot, den här månaden blev det cirka 130 euro. Avstämning görs den första varje månad och sedan kan de ta en bankdag till eller två innan pengarna är på kontot.

Vid ett tidigare svagt ögonblick eller två har jag skrivit att jag dels siktar på att komma upp i 10 000 euro i portfolio value hos Trine (pga bonusnivåer) och dels att jag troligen aldrig kommer ta ut pengarna. Så blev det alltså inte.

Angående bonusnivåerna är jag lite osäker på om de inte används alls längre eller om det bara är för vissa lån, det verkar hur som helst ha minskat i betydelse så det känns inte som något att sträva efter längre.

Portfolio value (dvs ännu ej tillbakabetalade lån) är just nu cirka 7 000 euro och totalt har jag investerat cirka 13 000 euro i Trine.

Jag har inte bestämt mig riktigt för om jag kommer investera i några fler lån eller bara låta de betalas ut från och med nu. Jag har investerat i Trine i snart 7 år och ligger bland de topp 10% som har investerat mest så det kanske kan räcka nu 😀.

Det ser i så fall ut att bli cirka 100-150 euro/månad i utbetalning de kommande 5 åren och sedan minska ganska kraftigt när bara lånen med löptider på 15(!) år är kvar:

Och jag höll nästan på att glömma, om du vill testa Trine och använder följande länk så får både du och jag 25 euro att investera för.

lördag 27 augusti 2022

Trine - investering eller välgörenhet?


Nu var det snart två år sedan jag skrev om Trine förra gången. I korta drag går det ut på att investera i lån till företag inom solenergi i framförallt Afrika. Den som tycker att det låter som hög risk har helt rätt i det och personligen ser jag det som ett mellanting av välgörenhet och investering och räknar inte in de pengar jag har avsatt till Trine till mitt totala kapital.

Jag har använt Trine i snart 4 år och hittills  investerat cirka 50 000 kronor (4900 euro) utspritt över 46 olika lån varav drygt 2000 euro har återbetalats och 342 euro erhållits i ränta.


Sedan Coronapandemin har jag blivit lite försiktigare med att skjuta in pengar i nya lån och bara återinvesterat de återbetalningar som kommer in. De brukar ta ungefär 2 månader innan det kommit in 100 euro på kontot varpå jag återinvesterar det i ett nytt lån. Lägsta belopp att investera är dock så lite som 25 euro.

Så här drygt 2,5 år efter att pandemin började kan man ändå konstatera att de flesta av företagen verkar ha överlevt det med. Av de 46 lånen är det hittills bara ett som inte har kunnat återbetalas helt. 6 av lånen har förvisso statusen "restructering" och många andra är sena med betalningarna. Men på det stora hela rullar det ändå på bättre än väntat. I veckan gjorde jag min första nyinsättning på två år.

Min känsla är alltså att Trine inte ha påverkas så mycket av pandemier och annat elände de senaste åren men tittar man på default rate ser det tyvärr lite annorlunda ut. När jag går tillbaka till gamla inlägg som jag skrivit för några år sedan verkar den ha legat runt 1,5% medans den nu ligger på hela 6,7%!.

Default rate är alltså andelen som inte har återbetalas (eller där sannolikheten är stor att den inte gör det). Hade man investerat i alla lån som Trine erbjuder hade man således bara fått tillbaka 93,3% av kapitalet. Trine anger genomsnittlig ränta till 7,4% så man hade väl ungefär gått +-0 på affären.

Tidigare kunde man betala sina investeringar med kort och då använda t ex Klarnakortet för att slippa växlingsavgiften till euro. Det verkar tyvärr vara borttaget och nu är det antingen Trustly eller SEPA-överföring som gäller. 

För Trustly är avgiften 0,25% och för SEPA-överföring verkar det bero på vilken bank kan använder. Lite synd att möjligheten att betala med kort försvann, även om det är väldigt smidigt att betala med Trustly/BankId.

Som om inte detta vore nog betalar man förstås 30% skatt på den ränta man får. Detta rapporterar dock Trine till skatteverket så det är inget man behöver göra själv.

Vill man tjäna pengar på sin investering ser det alltså ganska svårt ut att få ihop kalkylen i dagsläget, man kan ha tur förstås och lyckas välja "rätt" lån men förväntad avkastning är väl snarare minus(!) några procent just nu.

Återigen gör man nog klokt i att mer se det som välgörenhet än investering och ur den aspekten tycker jag det är riktigt intressant. Att sätta upp solpaneler på en villa i Sverige har väl ärligt talat närmast en symbolisk effekt för miljön medans en investering i solpaneler i t ex Nigeria gör nytta på riktigt. Mer klimatnytta för pengarna helt enkelt.

Tidigare var många lån skyddade till 60% (har jag för mig) av SIDA men detta verkar nu ha ändrats till 50% skydd av U.S. International Development Finance Cooperation (DFC). Det vill säga man får tillbaka 50% av sina pengar i det läge lånet inte kan återbetalas.

Det finns även 4 olika nivåer där högre nivå innebär att man får högre ränta på alla lån.
.


Själv ligger jag på cirka 2800 euro i outstanding portfolio (dvs ännu ej tillbakabetalade lån) så jag har en bit kvar till nästa nivå på 10 000 euro även om den väl känns inom räckhåll i framtiden. Högsta nivån på 50 000 euro skippar jag nog dock.

Trine täcker eventuella förluster upp till 100 euro (dock lite oklart om det gäller om lånet redan garanteras till 50% av DFC) för nya investerare.

Kombinerat med denna länk får du (och jag) dessutom 10 euro att investera för. Se där, 10% i garanterad avkastning 😀.


söndag 17 februari 2019

Utdelning (nästan) varje månad från Trine


Har investerat i mitt femte Trine-lån, denna gång till Greenlight Planet som verkar i Indien, Kenya, Uganda, Nigeria, Tanzania och Myanmar. Räntan är 3,75% (5,75% på belopp över 1000 euro), lite lägre än vanligt men räntan ska ju också återspegla risken. Greenlight Planet har "A"-rating enligt Trine.

Trine finansierar lån till företag som säljer solpaneler i utvecklingsländer. Risken är att betrakta som ganska hög och nyligen hände det för första gången att ett företag inte kunde betala tillbaka lånet. Läs mer om det i detta inlägg. Väljer man att investera i Trine är det därför viktigt att sprida risken med många små lån till olika företag.

Jag försöker sedan december 2018 sätta en mindre summa i varje nytt lån, i de första lånen satte jag lite mer men har nu landat i 100 euro i varje nytt lån. Totalt är det hittills 800 euro utspritt över fem lån.

Från och med april ska det om allt går som det ska börja komma in ränta och återbetalning på kontot, utbetalningsplanen ser just nu ut så här:

Mot slutet av året bör det har kommit in cirka 100 euro som då kan återinvesteras i ett nytt lån 😃.

Man kan också se Trine som ren välgörenhet istället för investering (jag ser det som ett mellanting av de båda) och då är kanske följande bild mer intressant:

Mina 800 euro ska enligt Trine ha minskat CO2 med 12 ton. Det är mer betydligt mer än de utsläpp en medelsvensk orsakar på ett år.

Vill du själv testa att investera i Trine kan du använda följande länk så får både du och jag 10 euro att investera för. Minsta investering är 25 euro.


tisdag 21 april 2020

Trine vs Corona


I december 2018 började jag investera i Trine med ambitionen att sätta cirka 100 Euro/månad  i nya lån.

Inte helt oväntat har Coronakrisen i viss mån drabbat även Trine, men än så länge kanske inte i lika stor utsträckning som man skulle kunna tro. Enligt Trine har betalningar försenats i Pakistan, Indien och Uganda men övriga marknader är än så länge opåverkade.

En titt på utbetalningsplanen för mina lån visar också att det har blivit några stycken som är försenade, vissa av dem hade i och för sig problem redan innan Corona:


Att något av dem inte blir helt återbetalt är förstås en överhängande risk, men det är något man får räkna med och därför det är bra att investera mindre belopp i många olika lån.

Jag tar det ändå lite lugnt med Trine just nu, jag hade nu 91 euro på kontot som kommit in som återbetalning från tidigare lån och valde att skjuta till måttliga 9 euro för att investera 100 euro i ett nytt lån.

Som nästan alltid blev det det lån jag bedömer har lägst risk (och därmed lägst ränta). Den här gången blev det till Greenlight Planet i Tanzania. Greenlight Planet har ett bra track record och företaget rankas som A- av Trine. Räntan är 6% över 48 månader.

Det blev det 23:e lånet och jag har nu totalt investerat 2300 euro i Trine.

Nästa månad blir (förhoppningsvis) månaden med högst utdelning återbetalning hittills, drygt 100 euro:


Vill du själv testa att investera i Trine kan du använda följande länk så får både du och jag 10 euro att investera för. Minsta investering är 25 euro.

onsdag 8 juli 2020

Högre avkastning med Trine Rewards


Trine har nyligen infört något de kallar Trine Rewards som helt enkelt innebär att ju mer man investerar i Trine desto högre ränta får man.

Tidigare gällde detta per lån, gick man t ex in med över 1000 euro i ett enskilt lån fick man högre ränta på just det lånet.

Nu har man gjort om upplägget så att nivåerna istället gäller för "outstanding portfolio" dvs hur mycket man som investerare har utlånat för tillfället. Ett ganska smart upplägg då det ju gäller att investera regelbundet för att inte halka ner en nivå.

Den första nivån "Star" på 1000 euro bör väl de flesta som investerar regelbundet komma upp i medans de andra nivåerna för egen del känns lite mer avlägsna. Jag har sedan december 2018 satt ungefär 100 euro/månad i Trine-lån och har för närvarande "outstanding portfolio" om drygt 1700 euro.

Det nya programmet ser alltså ut att göra det lättare att få högre avkastning även om man inte investerar så höga belopp.

Hur mycket extra ränta man får verkar variera ganska kraftigt, på nivån Star handlar det på om 0,5-2% på de lån som finns tillgängliga på Trine i skrivande stund. 

Avkastning för Greenlight Planet 13


Eftersom jag har ganska många aktiva lån kommer det också in återbetalningar varje månad:


Risker finns förstås alltid när det handlar om lån vilket nu börjar synas i återbetalningsplanen med ett antal förseningar:


Att alla lån inte kommer bli helt återbetalda är något man får räkna med och det är därför det är en god idé att sprida ut sina investeringar på så många lån som möjligt.

Vill du själv testa att investera i Trine kan du använda följande länk så får både du och jag 10 euro att investera för. Minsta investering är 25 euro.


lördag 17 oktober 2020

Trine blir bättre och bättre


För några månader sedan infördes Trine Rewards och nyligen lanserades ännu en nyhet där den första investeringen på upp till 100 euro är garanterad.

Garantin gäller endast nya investerare och innebär alltså att Trine garanterar återbetalningen på upp till 100 euro i händelse av att låntagaren inte kan betala tillbaka helat lånet. Enda brasklappen är att garantin inte gäller om Trine skulle gå i konkurs.

Använder man dessutom denna länk får man (och jag) 10 euro extra att investera för 😏. 

Jag har investerat i Trine i snart två år och med att det blir bättre och bättre menar jag själva plattformen, risken är ju densamma, eller tom högre nu i och med Corona.

Jag ser Trine lite som ett mellanting av välgörenhet och investering och har därför faktiskt inte räknat så mycket på hur mycket jag har tjänat på det. Även om en del lån har försenats och ett fåtal inte kommer betalas tillbaka helt kommer i alla fall inbetalningarna numera i en strid ström, cirka 50 euro per månad med 2600 euro investerat:


Den stora puckeln i oktober är just lån som blivit försenade, vissa av dem kommer sannolikt inte bli helt återbetalda.

Jag brukar sätta 100 euro i ett nytt lån cirka 1 gång per månad och då i det lån som erbjuds som har lägst risk. Som tumregel har det lån med lägst ränta också lägst risk. 

Eftersom det nu kommer in cirka 50 euro i återbetalningar varje månad borde jag väl egentligen höja till 150. Om inte annat för att en dag kanske nå nästa nivå i Trine Rewards...


fredag 19 april 2019

Trine och avgifterna


I december 2018  började jag investera en mindre summa i varje nytt lån som dyker upp på Trine, i de första lånen satte jag lite mer men har nu landat i 50 euro i varje nytt lån. Totalt är det hittills 1100 euro utspritt över tio lån och sju olika företag.


tidigare inlägg har jag skrivit mer om investeringar i Trine och vilka risker som finns.

Något jag inte skrivit om är vilka avgifter som kan tillkomma på den genomsnittliga avkastningen som enligt Trine är 6%.

Den första är ganska självklar men kan vara lätt att glömma bort, nämligen skatten.

Trine rapporterar in alla ränteinkomster till skatteverket som sedan som brukligt beskattas med 30%. Det här gäller ju för ränteinkomster oavsett om man fått de från Trine, sparkonto eller t ex Lendify men kan ändå vara värt att nämna.

Efter skatt har de 6 procenten krympt till 4,2%.

Nästa avgift är det eventuella valutapåslag som banken tar ut om man betalar sin investering med kort. Mitt kort är t ex kopplat till Danske Bank som tar hela 1,75% i avgift eftersom lånet betalas i euro. Efter detta blir det då i mitt fall bara kvar 2,45%, inte mycket till avkastning. Med lite mental bokföring kan man kanske bortse från det och tänka att det jämnar ut sig över tiden eftersom valutakurser går upp och ner men i realiteten är det ändå en förlorad avkastning på 1,75%.

Som tur är finns det en enkel lösning på problemet och det är att skaffa ett kort med 0 i avgift och 0% valutapåslag. Detta kan man kolla upp på t ex Kortio (affiliatelänk). De jag hittar just nu är Klarna och Revolut Standard. Av ren lathet har jag inte skaffat något av korten än men kommer göra det inom kort 😃 .

Vill du själv testa att investera i Trine kan du använda följande länk så får både du och jag 10 euro att investera för. Minsta investering är 25 euro.


lördag 7 januari 2023

Strategi 2023


Börsåret har börjat starkt och Stockholmsbörsen har på bara 4 dagar stigit med +4%, eller ungefär en halv årsavkastning sett i ett längre perspektiv. De egna portföljerna är därmed återigen på All Time High så det verkar som tillfället att göra en viss förflyttning från aktier till spakonto kom tidigare än jag hade trott. Förutom det har jag två andra förändringar jag vill göra i år.

Öka sparkontot

Som jag skrivit tidigare har jag som mål att öka andelen på sparkontot från cirka 15% till 20%. Hur jag hanterar det hittills är att jag har en viss summa som jag vill se på Avanzakontot och när den överskrids så säljer jag av lite och placerar det på sparkontot istället. Under veckan har det som sagt varit ett bra tillfälle att göra det.

Räntefonder i Multi Asset

Jag undvek räntefonder förra året vilket i efterhand var ett bra beslut. Som ränteklimatet är nu börjar det dock se intressant ut igen och jag kommer nu flytta några procent från aktier till räntor i Multi Asset-portföljen.

Att välja rätt räntefond är inte det lättaste (betydligt svårare än att välja en bra aktiefond) och det finns många olika åsikter om hur man ska tänka. Ska man ha företagsobligationer, statsobligationer eller kanske realräntor? Och ska det vara lång eller kort duration?

Det jag lutar åt nu är att göra det enkelt för mig och bara välja AMF Räntefond Mix som innehåller obligationer från ett antal olika länder med en löptid på mellan 2 och 12 år. Låg avgift (0,13%), bra riskspridning och mestadels statsobligationer vilket jag har kommit fram till är det jag vill ha.

Öka investeringarna i Trine

Trine är också något jag vill öka i under 2023. Sedan Coronapandemin bröt ut blev jag lite försiktigare med att investera i Trine men kan väl nu konstatera att de flesta av företagen verkar ha överlevt det med. I Augusti låg default rate på 6,7% men är i skrivande stund "bara" 4,4%. 

Nyligen har två av mina lån också blivit tillbakabetalade i sin helhet i förtid vilket inte tillhör vanligheterna. I det ena fallet berodde det på att Shell(!) har köpt Daystar.

Som tidigare ser jag Trine som ett mellanting av investering och välgörenhet och räknar inte in det som är investerat i Trine i totalt sparande.

En långsiktigt mål är att komma upp i nästa "nivå" på Trine som innebär att man får en lite högre ränta på alla nya lån man investerar i. Detta åstadkoms genom att ha 10 000 euro i "outstanding portfolio" (dvs ännu ej tillbakabetalade lån), i skrivande stund ligger jag på 3348 euro.

Målet för 2023 får bli 5000 euro i outstanding portfolio med sikte på 10 000 under 2025.

Vill du själv testa att investera i Trine så kan du använda följande länk så får både du och jag 10 euro att investera för 😀.

tisdag 25 juli 2023

Få €25 att investera för i Trine


Trine har länge haft ett stående erbjudande om att nya investerare får €10 att investera för men har nu tillfälligt höjt detta till €25 vilket gäller tom 31/7 om jag har förstått det rätt. Skulle du råka läsa detta efter 31/7 bör du alltså fortfarande få €10, vilket inte heller är så illa.

För den som inte känner till Trine så kan det väl enklast beskrivas som investering i solenergi i, i brist på bättre ord, utvecklingsländer. Så här ser spridningen ut i min portfölj:


Kanske inte att rekommendera i en aktieportfölj men i en solenergi-portfölj är det väl helt ok med 50% Nigeria.

Risken är förstås hög men det har ändå rullat på ganska bra för mig under de 5 år jag har använt Trine. Av 63 lån är det hittills 4 stycken som har status "defaulted" dvs de har ej blivit helt återbetalda och kommer inte bli det heller. 

Ger man sig på detta är alltså tipset att sprida riskerna genom att investera i så många lån som möjligt. Minsta belopp att investera råkar också vara just €25. Betalning med kreditkort var av någon anledning borta som betalningsmetod ett tag men är nu som tur är åter tillbaka igen. Eftersom betalning sker i Euro (eller på senare tid i vissa lån också i USD) använder man lämpligen ett kort utan valutaväxlingsavgift (t ex klarna).

Räntan på lånen är ofta inte särskilt hög med tanke på risken, vanligen 5-7%. På detta dras förstås även 30% skatt så sammantaget med risken för default blir det ingen fantastisk avkastning.

Med tanke på detta bör man kanske mer se på Trine som välgörenhet med chans till avkastning än som en ren investering. Jag har under snart 5 år investerat 7 600 Euro i Trine (inklusive återinvestering av tillbakabetalda lån) och hittills aldrig tagit ut några pengar och det är väl tveksamt om jag någonsin kommer göra det.

Använder du denna länk får både du och jag €25 att investera för.

tisdag 29 oktober 2019

Trinelån #17


I december 2018 började jag investera i Trine. Från början var ambitionen att sätta en liten summa i varje nytt lån som dök upp på Trine men efterhand har jag landat i 100 euro i ett lån per månad. Totalt har jag hittills investerat 1700 euro utspritt över 17 lån och 9 olika företag.

I tidigare inlägg har jag skrivit mer om investeringar i Trine och vilka risker som finns.

Den senaste investeringen blev återigen 100 euro till Daystar Power, den här gången i Ghana. Räntan är 7% över 3 år. Den här gången hade det hunnit komma in hela 54 euro på kontot sedan förra investeringen vilket då används som del i betalningen till det nya lånet.

Det börjar märkas att jag har ett antal lån ute, ränta och återbetalningar kommer numera in flera gånger i månaden.


Förra gången skrev jag att jag hoppades på ett lån som inte var från Pawame eller Daystar Power, helt enkelt för att sprida riskerna då jag har investerat mest i lån till de företagen. Så blev det alltså inte när det enda lån som finns tillgängligt just nu är till Daystar Power.


Eftersom det än så länge är små belopp spelar det som tur är inte så stor roll, bättre lycka nästa månad förhoppningsvis...

Den snittränta Trine redovisar har nu höjts från 6% till 7,6%, troligen för att fler väljer att investera större belopp. Investerar man mer än 1000 euro i ett enskilt lån får man nämligen cirka 2% extra, t ex 9% istället för 7% i fallet med Daystar Power.

När Trine-portföljen har växt sig lite större kan jag tänka mig att utnyttja det någon gång per år.

Vill du själv testa att investera i Trine kan du använda följande länk så får både du och jag 10 euro att investera för. Minsta investering är 25 euro.

tisdag 26 mars 2019

Trine-lån #9


Har investerat i mitt niondeTrine-lån, denna gång till Rensource som har sin verksamhet i Nigeria. Beräknad ränta är 6,25% (8,25% på belopp över 1000 euro) över tre år.

Jag försöker sedan december 2018 sätta en mindre summa i varje nytt lån, i de första lånen satte jag lite mer men har nu landat i 50 euro i varje nytt lån. Totalt är det hittills 1050 euro utspritt över nio lån och sju olika företag.

Trine finansierar lån till företag som säljer solpaneler i utvecklingsländer. Risken är att betrakta som ganska hög och nyligen hände det för första gången att ett företag inte kunde betala tillbaka lånet. Läs mer om det i detta inlägg. Väljer man att investera i Trine är det därför viktigt att sprida risken med många små lån till olika företag.

Man kan också hålla utkik efter om lånet backas av SIDA, vilket detta gör. Det innebär att SIDA garanterar att man får tillbaka 60% av investerat belopp.

Från och med april ska det om allt går som det ska börja komma in ränta och återbetalning på kontot, utbetalningsplanen ser just nu ut så här:


Det är så många lån så betalningarna från Rensource får inte plats 😉, de planeras starta i september.

Trine visar också en beräkning över hur mycket minskat koldioxidutsläpp ens investering bidrar till, är nu uppe i 17 ton:


Vill du själv testa att investera i Trine kan du använda följande länk så får både du och jag 10 euro att investera för. Minsta investering är 25 euro.


lördag 20 juli 2019

Trinelån #14


I december 2018 började jag investera i Trine. Från början var ambitionen att sätta en liten summa i varje nytt lån som dök upp på Trine men efterhand har jag landat i 50-100 euro i ett lån per månad. Totalt är det hittills cirka 1400 euro utspritt över 14 lån och 9 olika företag.

I tidigare inlägg har jag skrivit mer om investeringar i Trine och vilka risker som finns.

Den senaste investeringen blev 100 euro till Kazang i Zambia. Räntan är 6,5% över 3 år. Ränta och återbetalningar från tidigare lån har börjat komma igång på allvar så det fanns redan 36 euro på kontot att använda för återinvestering.

Kommande månader beräknas det komma in cirka 20-50 euro varje månad:


I skrivande stund finns det fyra olika lån att investera i hos Trine. Räntan återspeglar vanligen risken i lånet och varierar i detta fall mellan 5% och 8%. Jag väljer sällan de med högst risk/ränta utan valde i det här fallet ett av de med något lägre ränta men med ett bra track record när det gäller att betala tillbaka lånen.

Det lån till Kingo som har 8% ränta har också högst risk då det är ett så kallat "bridge loan" dvs Kingo är beroende av annan finansiering för att kunna betala tillbaka lånet.

Vill du själv testa att investera i Trine kan du använda följande länk så får både du och jag 10 euro att investera för. Minsta investering är 25 euro.

söndag 8 december 2019

Ett år med Trine


Nu är det ganska precis ett år sedan jag började investera i Trine. Ambitionen är numera (minst) 100 euro i ett nytt lån varje månad, det som kommit in sedan förra månaden i ränta och amortering används till att finansiera det nya lånet.

Totalt har det på ett år blivit 1900 euro fördelade på 19 lån och 10 olika företag. Det senaste lånet gick till Yellow i Malawi. Räntan är 7% över 3 år.


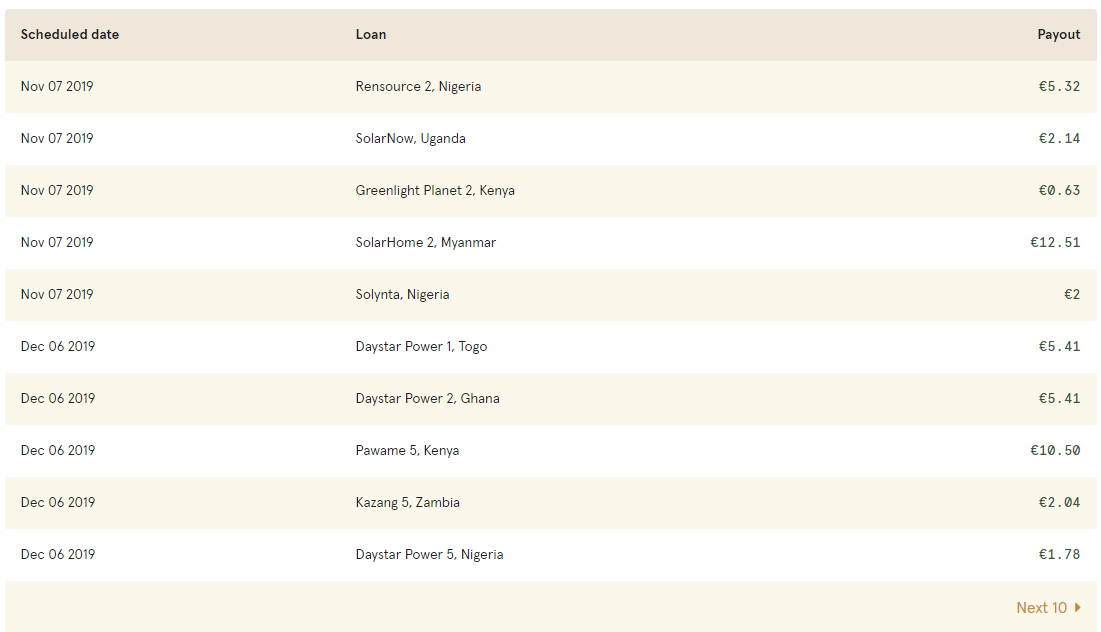
Räntor och amorteringar har i princip kommit in som de ska under året, undantagen är SolarNow och SolarHome där det finns en del oklarheter. Jag har inte riktigt hängt med i turerna men sammanfattningsvis kan man säga att i bästa fall blir betalningarna försenade och i sämsta fall kan inte lånen betalas tillbaka.


Det är något man får räkna med i investeringar av den här typen och inget som hindrar mig från att fortsätta investera i Trine. Eftersom jag har investerat i många olika lån och företag är det ingen katastrof om ett lån inte skulle bli helt återbetalt. Lånet till SolarNow skyddas dessutom till 60% av SIDA. Default rate för lånen finansierade via Trine är för närvarande 1,4%.

Ränta och amortering betalas tillbaka kvartalsvis så det behövs inte så många lån innan man får "utdelning" varje månad.

Det ser lite tunt ut nu i december (vilket delvis beror på att betalningar kom in i början av månaden) men desto bättre kommande halvåret. Minst 35 euro varje månad och över 100 i april och maj då två ickeamorterande lån beräknas betalas tillbaka.

Jag kommer fortsätta med samma strategi under 2020, (minst) 100 euro i ett nytt lån varje månad.

Vill du själv testa att investera i Trine kan du använda följande länk så får både du och jag 10 euro att investera för. Minsta investering är 25 euro.


måndag 20 maj 2019

Ny statistik på Trine

I december 2018  började jag investera en mindre summa i varje nytt lån de flesta nya lån som dyker upp på Trine, i de första lånen satte jag lite mer men har nu landat i 50 euro i varje nytt lån. Totalt är det hittills 1200 euro utspritt över tolv lån och nio olika företag. 

Ambitionen var från början att investera i varje nytt lån under hela 2019 men jag har nu fått sänka det till 1-2 lån/månad a 50 Euro. Dels kommer det väldigt många nya lån och dels är det samma företag som återkommer vilket gör det svårt att investera i alla utan att dra på sig för hög bolagsrisk.

tidigare inlägg har jag skrivit mer om investeringar i Trine och vilka risker som finns. 

Nu har Trine uppdaterat gränssnittet så det bland annat är betydligt lättare att se just spridningen mellan länder och företag, mycket bra! Nya lån till Pawame ska jag kanske undvika t ex då det redan utgör 25% av lånen. 

Återbetalningarna har börjat rulla in så smått och idag kom den tredje återbetalningen på cirka 2 Euro. Det blir låga summor i början när det bara är en initial räntekostnad men snart kommer även amorteringarna igång.

Under Juni-Augusti är det en mängd lån som börjar återbetalas:


Mestadels låga summor här också men lär se bättre ut nästa år 😃.

Vill du själv testa att investera i Trine kan du använda följande länk så får både du och jag 10 euro att investera för. Minsta investering är 25 euro.


lördag 9 mars 2019

10 000 investerat i Trine


Trine finansierar lån till företag som säljer solpaneler i utvecklingsländer. Risken är att betrakta som ganska hög och nyligen hände det för första gången att ett företag inte kunde betala tillbaka lånet. Läs mer om det i detta inlägg. Väljer man att investera i Trine är det därför viktigt att sprida risken med många små lån till olika företag.

Jag försöker sedan december 2018 sätta en mindre summa i varje nytt lån som Trine erbjuder, i de första lånen satte jag 2-300 euro men sänkte snart till 100.

Med dagens investering i SolarHome i Myanmar och Kazang i Zambia är jag uppe i 1000 euro, utspritt över åtta lån och sex olika företag.


10 000 på tre månader är betydligt mer än jag hade tänkt mig från början så har nu sänkt till 50 euro per lån. Fortsätter lånen komma in samma takt innebär det 24 lån till under året så jag kanske får sänka ytterligare en gång😉. Det här är ju pengar som inte tas från mitt "vanliga" sparande. En variant kan vara att bara investera i företag som jag inte investerat i förut, för att sprida riskerna.

I lånet till Kazang i Zambia kan man välja att investera till 5% avkastning och då vara garanterad 60% av beloppet av SIDA eller till 6,5% utan garantier. Jag valde den lägre avkastningen vilket också ser ut att vara betydligt populärare än det andra lånet just nu och bör bli fulltecknat inom några dagar. Med en investering på 50 euro spelar det väl inte så stor roll vilket man väljer men det kan vara en bra princip att alltid välja lånet som backas av SIDA om det erbjuds ett sånt.

Efter 1000 euro investerat ser utbetalningsplanen ut så här:

Om jag räknar rätt blir det cirka 1100 euro som ska betalas ut under 3 år. Kan låta lite med en avkastning på bara 10% på tre år men det beror på hur man räknar.

Eftersom de flesta lånen är amorterande så får man ju bara ränta på den kvarstående delen. Det innebär också att efter 1,5 år har jag fått tillbaka cirka 550 euro som kan återinvesteras i nya lån som betalar ut ränta som kan återinvesteras i nya lån osv...

För den som är mer intresserad av effekterna på klimatet än avkastningen är kanske följande bild mer intressant:


Vill du själv testa att investera i Trine kan du använda följande länk så får både du och jag 10 euro att investera för. Minsta investering är 25 euro.


söndag 3 februari 2019

Impact investing


Med Impact investing menas investeringar som inte bara ger avkastning utan som också också gör ett positivt avtryck på vår omvärld, t ex socialt eller miljömässigt.

Ibland talar man om Triple Bottom Line eller att investeringen ska bidra till tre "P" - People, Planet, Profit dvs den ska vara bra för människor och planet/miljö och dessutom ge avkastning.

Detta låter ju helt fantastiskt och låter något för bra för att vara sant brukar investerare dra öronen åt sig. Jag tänkte därför i detta inlägg kort gå igenom några av de alternativ som finns. Det ska sägas att jag ser risken som ganska hög i samtliga alternativ (högre än börsen) och betraktar dem som ett mellanting av välgörenhet och investering.

ETC EL - spara i solceller i Sverige


Ganska knapphändig information hos ETC EL, men det framgår i alla fall att man investerar i de solcellsparker som ETC  bygger i Sverige. I praktiken antar jag att det innebär att man lånar ut pengar till ETC som sedan kan köpa fler solceller.

Förutom den skrala informationen har jag två invändningar:
1. Avkastning/räntan är låg - 2%. Ingen insättningsgaranti eller liknande.
2. Är fler solceller i Sverige verkligen den bästa investeringen man kan göra för klimatet?

Better Globe - investera i träd

Detta har det skrivits så mycket negativt om att jag funderade på om jag skulle ta med det över huvud taget. Börjar man t ex skriva "Better Globe" på google är ett av förslagen "Better Globe pyradmidspel", det är väl en varningsklocka om något. Läs på noga och bilda dig en egen uppfattning alltså.

Affärsidén går i korta drag ut på att du investerar i plantering av träd i afrika. De första fem åren får du 0 i avkastning. År 5-19 får du mycket hög avkastning och efter 20 (!) år när trädet säljs får du insatt belopp x 10 (!). Pyramidspel eller ej så är 5 år för lång tid för mig att vänta på att investeringen ska ge något tillbaka. 20 år är en evighet, finns företaget ens kvar då?

Oikocredit - investera i mikrolån

Oikocredit erbjuder mikrolån i utvecklingsländer. Det här tycker jag ser ganska intressant ut, dessvärre är avkastningen/räntan endast 2% och har så varit sedan år 2000. Det är lågt i den lågräntemiljö vi har idag och extremt lågt om/när räntan höjs ytterligare. 

Pengar hos Oikocredit omfattas inte av insättningsgaranti eller liknande. Sedan starten 1975 har dock "Oikocredit aldrig underlåtit  att återinlösa en investering på begäran" enligt hemsidan.

Trine - investera i solceller i utvecklingsländer

Trine finansierar lån till företag som säljer solpaneler i utvecklingsländer. Trine är betydligt mer investeringsvänligt än ovanstående alternativ:

1. Minsta investering är 25 euro per lån, gör det lätt att sprida risken.
2. För Många lån är man garanterad av SIDA att få tillbaka en viss minimisumma, ofta runt 60%.
3. Avkastningen är vanligen mellan 6-8% + 2% om man går in med mer än 1000 euro. Investeringar på över 50 000 euro ger ytterligare cirka +2%.

Sammanfattning

Vinnare: Trine. Det är det enda alternativet jag hittat som jag tycker är tillräckligt bra för att själv investera i. Sedan december 2018 försöker jag sätta en mindre summa i varje nytt lån vilket hittills blivit fyra stycken. Inom kort kommer jag investera i lånet till Greenlight Planet som just nu erbjuds av Trine. 


torsdag 28 november 2019

Trinelån #18


I december 2018 började jag investera i Trine. Från början var ambitionen att sätta en liten summa i varje nytt lån som dök upp på Trine men efterhand har jag landat i 100 euro i ett lån per månad. Totalt har jag hittills investerat 1800 euro utspritt över 18 lån och 9 olika företag.

Den senaste investeringen blev återigen 100 euro till Daystar Power, den här gången i Nigera. Räntan är 7% över 3 år. Den här gången hade det hunnit komma in 35 euro på kontot sedan förra investeringen vilket då används som del i betalningen till det nya lånet.

Daystar Power är det företag jag har mest utlånat till, nu 29% av investerat kapital. Helt enkelt eftersom det är de lån som har erbjudits den senaste tiden på Trine. För att sprida riskerna hoppas jag förstås på något annat företag nästa månad men eftersom jag handlar med små belopp spelar det egentligen inte så stor roll.

Jag upptäckte nyligen en för mig ny sida på Trine med lite intressant information. Ur investeringsperspektiv är det mesta intressanta att "default rate" hittills är 1,4%. Default rate innebär hur stor del av investerat kapital som inte har kunnat betalas tillbaka. 

Investering i solenergi i utvecklingsländer är förstås en högriskinvestering men med det sagt så har alltså 98,6% av lånen hittills betalats tillbaka, med ränta. För att sprida riskerna investerar man lämpligen små belopp i så många olika lån och företag som möjligt.

Vill du själv testa att investera i Trine kan du använda följande länk så får både du och jag 10 euro att investera för. Minsta investering är 25 euro.